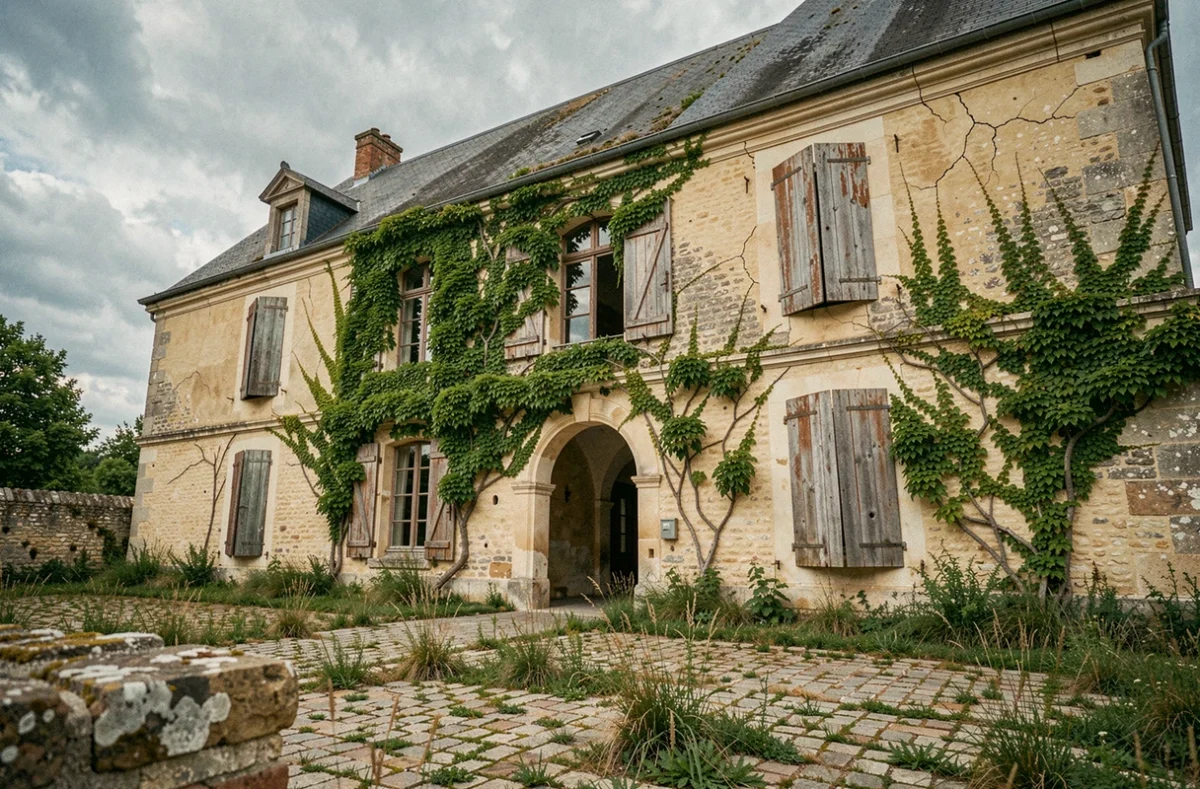
Un château cédé pour 1 euro symbolique ne coûte pas 1 euro. Le prix d’acquisition masque un engagement financier et juridique qui se chiffre en centaines de milliers d’euros de travaux, assorti de contraintes réglementaires lourdes. Comprendre la mécanique réelle de ces transactions évite de transformer un rêve patrimonial en gouffre financier.
Convention avec le ministère de la Culture : le cadre juridique réel
Quand une collectivité ou un organisme public cède un château pour un prix symbolique, la transaction passe par la signature d’une convention avec le ministère de la Culture. Ce document fixe les obligations de l’acquéreur : nature des travaux à réaliser, calendrier, respect des prescriptions patrimoniales.
Cette convention n’est pas un simple accord de principe. Elle engage contractuellement le nouveau propriétaire sur une durée définie. En cas de non-respect, l’administration peut exiger la restitution du bien ou engager des poursuites.
Avant de signer, il faut identifier précisément le statut de protection du château. Un bien classé monument historique impose des autorisations spécifiques du préfet de région pour tout type de travaux, y compris intérieurs. Un bien inscrit relève d’un régime différent, avec intervention de l’Architecte des Bâtiments de France via les autorisations d’urbanisme.
La confusion entre ces deux régimes, fréquente chez les acquéreurs non accompagnés, génère des blocages coûteux en cours de chantier. Cette distinction doit être vérifiée directement auprès de la DRAC et figurer dans l’acte de vente.
Repérer les signaux d’alerte avant de s’engager sur un château à vendre pour 1 euro symbolique reste la première précaution à prendre, bien avant toute visite de chantier.
Travaux irréguliers de l’ancien propriétaire : un risque transféré à l’acheteur
Un piège rarement anticipé concerne les interventions réalisées par le précédent propriétaire sans les autorisations requises. Des transformations intérieures, des modifications de toiture ou des ajouts de structures peuvent avoir été effectués sans validation de l’ABF ou sans permis conforme.
L’acquéreur reprend la responsabilité de ces irrégularités. L’administration peut exiger la remise en état, aux frais du nouveau propriétaire, même si les travaux datent de plusieurs décennies. Ce transfert de risque n’apparaît pas toujours clairement lors de la transaction.
Pour se prémunir, il faut exiger avant signature un ensemble de documents précis :
- Les arrêtés et permis de construire délivrés pour chaque intervention passée, ainsi que les déclarations préalables de travaux
- Les avis rendus par l’Architecte des Bâtiments de France, avec les éventuelles réserves ou prescriptions non levées
- Les procès-verbaux de réception des travaux, qui attestent de leur conformité aux autorisations obtenues
Faire contrôler la régularité de ces pièces par un avocat spécialisé en droit du patrimoine, avant la signature de l’acte authentique, constitue un investissement modeste comparé au coût d’une remise en conformité imposée.
Obligation d’entretien et travaux d’office : ce que la protection patrimoniale impose
Acquérir un monument protégé ne confère pas seulement des restrictions sur les travaux. La protection crée aussi une obligation légale d’entretien qui pèse sur le propriétaire de façon permanente.
En cas de carence grave mettant le bâtiment en péril, l’État dispose d’un pouvoir de contrainte. Le propriétaire peut être mis en demeure de réaliser les travaux nécessaires à la conservation du bien. Si cette mise en demeure reste sans effet, l’administration peut faire exécuter les travaux d’office aux frais du propriétaire.
Ce mécanisme transforme le château en une charge continue. Un acquéreur qui n’a pas budgétisé l’entretien courant (toiture, charpente, maçonnerie, drainage) sur plusieurs années se retrouve exposé à des injonctions administratives sans possibilité de négociation.
Estimer le coût réel avant acquisition
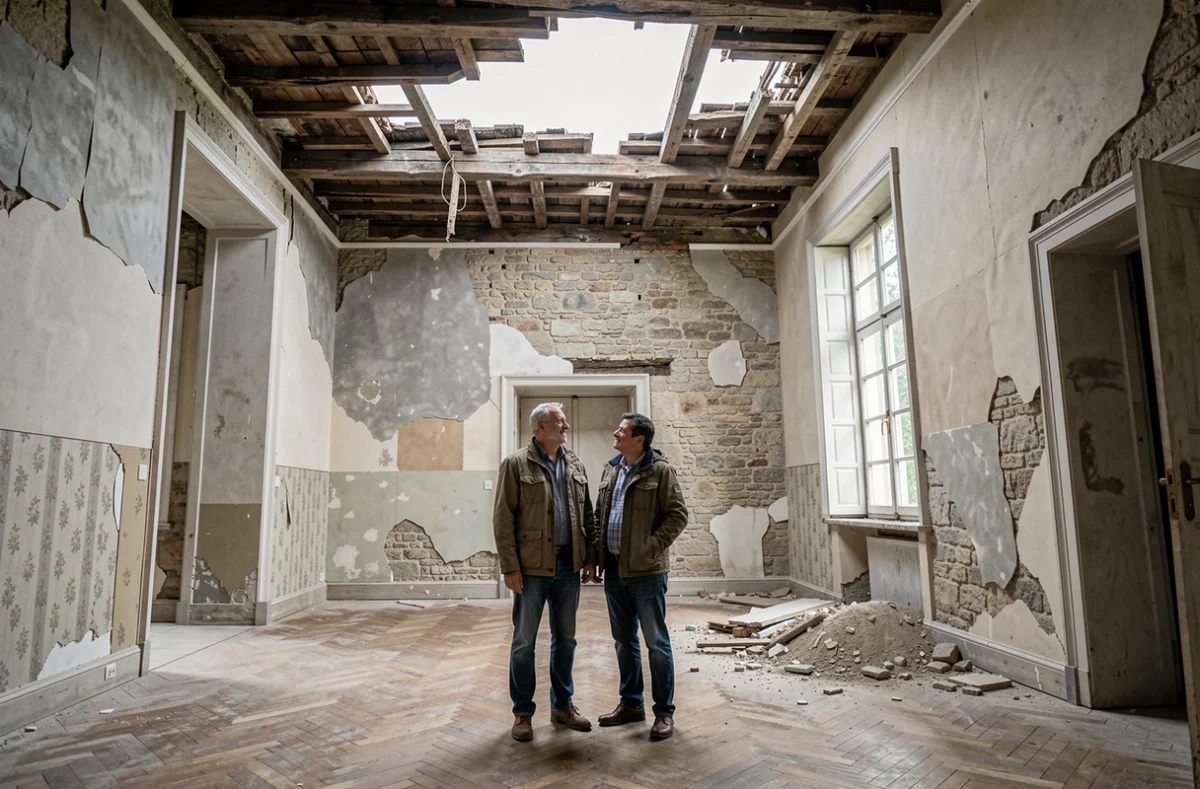
Le prix des travaux de restauration sur un château en ruine dépasse systématiquement les estimations initiales. Les mauvaises surprises structurelles (fondations, charpente, présence d’amiante ou de plomb) ne se révèlent souvent qu’après le début du chantier.
Les subventions publiques existent pour les monuments classés ou inscrits, mais elles couvrent rarement la totalité des dépenses. Le Loto du patrimoine, les aides de la DRAC ou le mécénat privé complètent le financement sans le remplacer. Le reste à charge pour le propriétaire demeure la part majoritaire du budget.
Vérifications cadastrales et servitudes : les pièges fonciers d’un château ancien
Au-delà du bâti, le foncier lui-même pose des questions spécifiques. Un château ancien peut être grevé de servitudes de passage, de droits d’usage au profit de tiers, ou de limites cadastrales imprécises héritées de découpages anciens.
Les parcelles attenantes (parc, dépendances, communs) ne sont pas toujours incluses dans la vente pour 1 euro. Certaines ont pu être cédées séparément, ce qui crée des enclaves ou des accès partagés. Il faut vérifier le périmètre exact de la cession auprès du service de publicité foncière.
Un autre point concerne le périmètre de protection des abords. Tout château classé ou inscrit génère une zone de protection dans laquelle les constructions voisines sont soumises à l’avis de l’ABF. Cette contrainte ne pèse pas seulement sur le propriétaire du château, mais elle influence la valeur et l’usage des terrains environnants, ce qui peut compliquer d’éventuels projets d’aménagement ou de revente partielle.
Montage financier et fiscal d’un château protégé
Les dispositifs de défiscalisation liés aux monuments historiques permettent de déduire les charges de travaux et d’entretien du revenu global, sans plafonnement pour les biens classés. Cette niche fiscale attire des investisseurs, mais elle suppose que le propriétaire engage effectivement les dépenses et conserve le bien pendant une durée minimale.
La réduction d’impôt ne fonctionne que si les travaux sont réalisés conformément aux prescriptions de la DRAC et supervisés par un architecte du patrimoine. Des travaux non conformes ou non autorisés ne donnent droit à aucun avantage fiscal.
L’exonération totale des droits de succession peut s’appliquer aux châteaux classés, sous conditions strictes d’ouverture au public et de conservation du bien dans le patrimoine familial. Ce montage patrimonial sur le long terme ne convient qu’aux acquéreurs capables de maintenir le bien en état sur plusieurs générations.
Un château vendu pour 1 euro reste un monument dont le coût réel se mesure en décennies de travaux, de charges et d’obligations administratives. La seule question pertinente avant de s’engager n’est pas le prix d’achat, mais la capacité financière à tenir le rythme imposé par la protection patrimoniale.