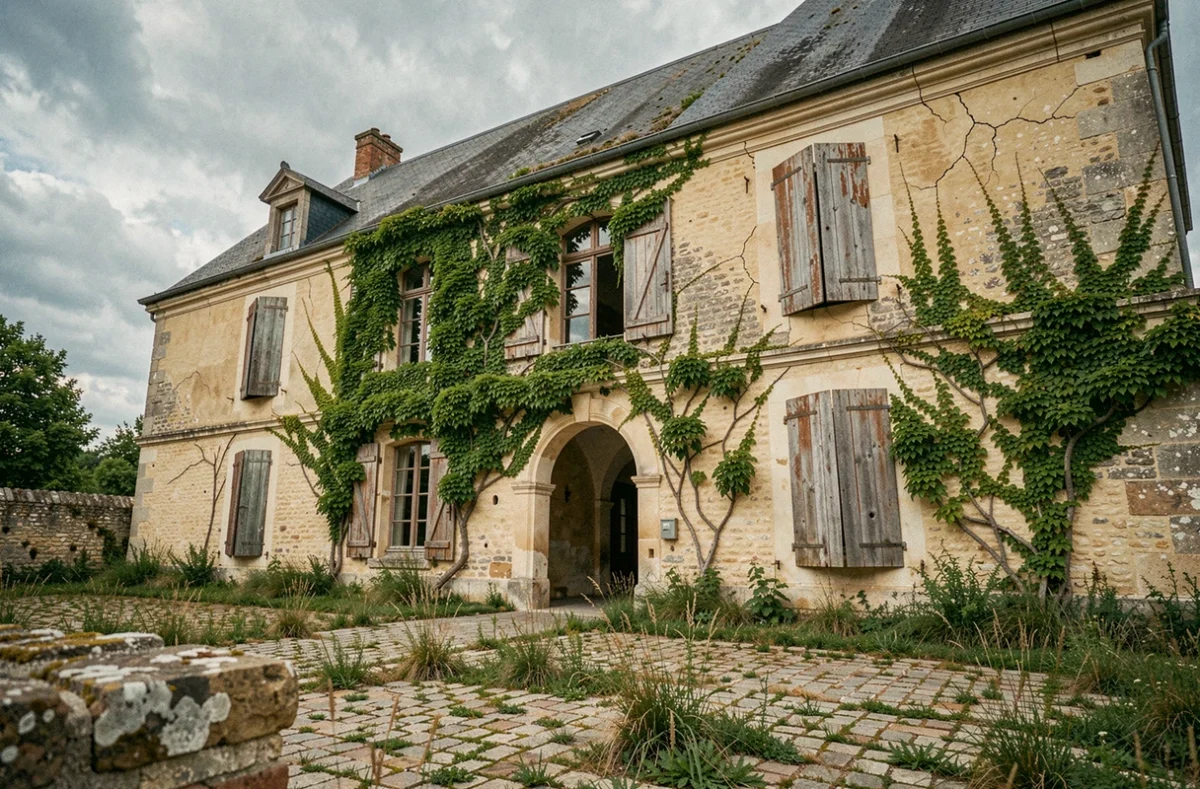
Un castillo cedido por 1 euro simbólico no cuesta 1 euro. El precio de adquisición oculta un compromiso financiero y jurídico que se cifra en cientos de miles de euros en obras, acompañado de pesadas restricciones regulatorias. Comprender la mecánica real de estas transacciones evita transformar un sueño patrimonial en un pozo financiero.
Convenio con el Ministerio de Cultura: el marco jurídico real
Cuando una entidad o un organismo público cede un castillo por un precio simbólico, la transacción pasa por la firma de un convenio con el Ministerio de Cultura. Este documento establece las obligaciones del adquirente: naturaleza de las obras a realizar, calendario, respeto de las prescripciones patrimoniales.
Este convenio no es un simple acuerdo de principio. Compromete contractualmente al nuevo propietario por un período definido. En caso de incumplimiento, la administración puede exigir la restitución del bien o iniciar acciones legales.
Antes de firmar, es necesario identificar con precisión el estatus de protección del castillo. Un bien catalogado como monumento histórico impone autorizaciones específicas del prefecto de la región para cualquier tipo de obras, incluidas las interiores. Un bien inscrito se rige por un régimen diferente, con intervención del Arquitecto de los Edificios de Francia a través de las autorizaciones de urbanismo.
La confusión entre estos dos regímenes, frecuente entre los adquirentes no acompañados, genera bloqueos costosos durante el transcurso de la obra. Esta distinción debe ser verificada directamente con la DRAC y figurar en el acto de venta.
Detectar las señales de alerta antes de comprometerse con un castillo en venta por 1 euro simbólico sigue siendo la primera precaución a tomar, mucho antes de cualquier visita a la obra.
Obras irregulares del antiguo propietario: un riesgo transferido al comprador
Una trampa rara vez anticipada se refiere a las intervenciones realizadas por el anterior propietario sin las autorizaciones requeridas. Transformaciones interiores, modificaciones de techos o adiciones de estructuras pueden haberse llevado a cabo sin la validación del ABF o sin un permiso conforme.
El adquirente asume la responsabilidad de estas irregularidades. La administración puede exigir la restitución del estado original, a costa del nuevo propietario, incluso si las obras datan de hace varias décadas. Esta transferencia de riesgo no siempre aparece claramente durante la transacción.
Para protegerse, es necesario exigir antes de la firma un conjunto de documentos precisos:
- Los decretos y permisos de construcción emitidos para cada intervención pasada, así como las declaraciones previas de obras
- Los informes emitidos por el Arquitecto de los Edificios de Francia, con las posibles reservas o prescripciones no levantadas
- Los actas de recepción de las obras, que atestiguan su conformidad con las autorizaciones obtenidas
Hacer que un abogado especializado en derecho patrimonial revise la regularidad de estos documentos, antes de la firma del acto auténtico, constituye una inversión modesta en comparación con el costo de una restitución a la conformidad impuesta.
Obligación de mantenimiento y obras de oficio: lo que la protección patrimonial impone
Adquirir un monumento protegido no solo conlleva restricciones sobre las obras. La protección también crea una obligación legal de mantenimiento que pesa sobre el propietario de forma permanente.
En caso de grave negligencia que ponga en peligro el edificio, el Estado tiene un poder de coerción. El propietario puede ser requerido para realizar las obras necesarias para la conservación del bien. Si esta requerimiento no tiene efecto, la administración puede hacer ejecutar las obras de oficio a costa del propietario.
Este mecanismo transforma el castillo en una carga continua. Un adquirente que no ha presupuestado el mantenimiento corriente (techo, estructura, albañilería, drenaje) durante varios años se encuentra expuesto a órdenes administrativas sin posibilidad de negociación.
Estimar el costo real antes de la adquisición
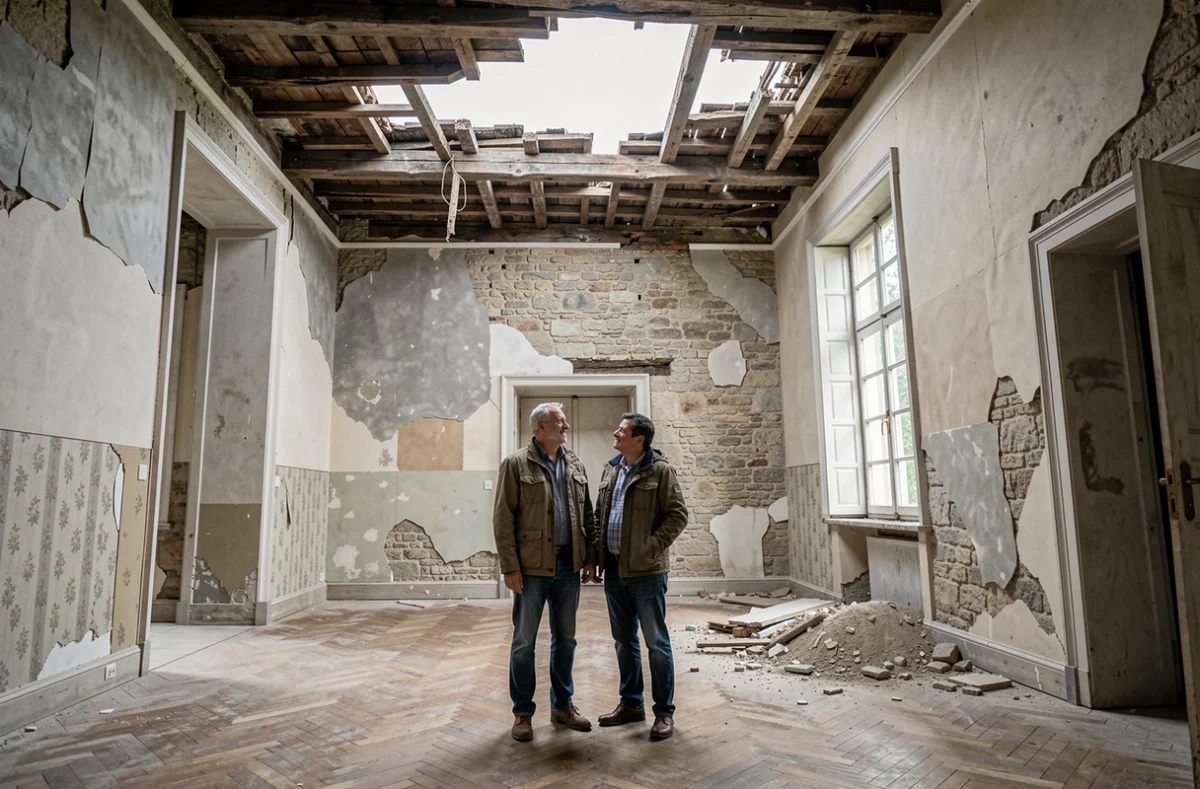
El costo de las obras de restauración en un castillo en ruinas supera sistemáticamente las estimaciones iniciales. Las malas sorpresas estructurales (fundaciones, estructura, presencia de amianto o plomo) a menudo solo se revelan después del inicio de la obra.
Existen subvenciones públicas para los monumentos catalogados o inscritos, pero rara vez cubren la totalidad de los gastos. El Loto del patrimonio, las ayudas de la DRAC o el mecenazgo privado complementan la financiación sin reemplazarla. El resto a cargo del propietario sigue siendo la parte mayoritaria del presupuesto.
Verificaciones catastrales y servidumbres: las trampas inmobiliarias de un castillo antiguo
Más allá de la construcción, el terreno en sí plantea preguntas específicas. Un castillo antiguo puede estar gravado con servidumbres de paso, derechos de uso en beneficio de terceros, o límites catastrales imprecisos heredados de divisiones antiguas.
Las parcelas adyacentes (parque, dependencias, comunes) no siempre están incluidas en la venta por 1 euro. Algunas pueden haberse cedido por separado, lo que crea enclaves o accesos compartidos. Es necesario verificar el perímetro exacto de la cesión con el servicio de publicidad inmobiliaria.
Otro punto se refiere al perímetro de protección de los alrededores. Todo castillo catalogado o inscrito genera una zona de protección en la que las construcciones vecinas están sujetas a la opinión del ABF. Esta restricción no solo pesa sobre el propietario del castillo, sino que también influye en el valor y el uso de los terrenos circundantes, lo que puede complicar posibles proyectos de desarrollo o reventa parcial.
Montaje financiero y fiscal de un castillo protegido
Los dispositivos de desgravación fiscal relacionados con los monumentos históricos permiten deducir los gastos de obras y mantenimiento de los ingresos globales, sin límite para los bienes catalogados. Este incentivo fiscal atrae a inversores, pero supone que el propietario efectivamente incurra en los gastos y conserve el bien durante un período mínimo.
La reducción de impuestos solo funciona si las obras se realizan de acuerdo con las prescripciones de la DRAC y son supervisadas por un arquitecto del patrimonio. Las obras no conformes o no autorizadas no dan derecho a ningún beneficio fiscal.
La exención total de los derechos de sucesión puede aplicarse a los castillos catalogados, bajo estrictas condiciones de apertura al público y conservación del bien en el patrimonio familiar. Este montaje patrimonial a largo plazo solo es adecuado para los adquirentes capaces de mantener el bien en estado durante varias generaciones.
Un castillo vendido por 1 euro sigue siendo un monumento cuyo costo real se mide en décadas de obras, cargas y obligaciones administrativas. La única pregunta pertinente antes de comprometerse no es el precio de compra, sino la capacidad financiera para mantener el ritmo impuesto por la protección patrimonial.